مالیات در دولت توسعهگرا؛ از اجبار مالی تا قرارداد اجتماعی
از مالیات پادشاه تا قرارداد مالیاتی
در انگلستان قرون وسطی، مسئله مالیات فقط مسئله تأمین درآمد حکومت نبود. مسئله اصلی این بود که آیا پادشاه میتواند بدون رضایت جامعه از مردم پول بگیرد.
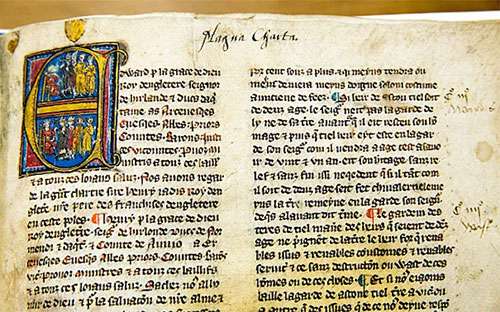
در سال ۱۲۱۵ میلادی، اشراف شورشی شاه جان را وادار کردند منشور بزرگ یا مگنا کارتا را بپذیرد. این سند، در میان محدودیتهای دیگر، اصل مشورت عمومی درباره برخی مالیاتها را مطرح کرد. چند قرن بعد، در سال ۱۳۶۲ م، تصویب مالیات به تأیید پارلمان گره خورد. در سال ۱۶۸۹ م، نیز منشور حقوق، اخذ درآمد برای تاج بدون موافقت پارلمان را غیرقانونی اعلام کرد.
این مسیر تاریخی یک درس مهم برای اقتصاد سیاسی دارد: مالیات فقط رابطه مالی میان دولت و شهروند نیست؛ رابطهای درباره قدرت، پاسخگویی و حق تصمیمگیری درباره منابع عمومی نیز هست.
بهتدریج، جامعهای که مالیات میپرداخت، مطالبه کرد بداند حکومت این منابع را چگونه خرج میکند. از همین جا، رابطه میان مالیات و نمایندگی سیاسی عمق بیشتری یافت.
دولت بدون درآمد پایدار، دولت توانمند نیست
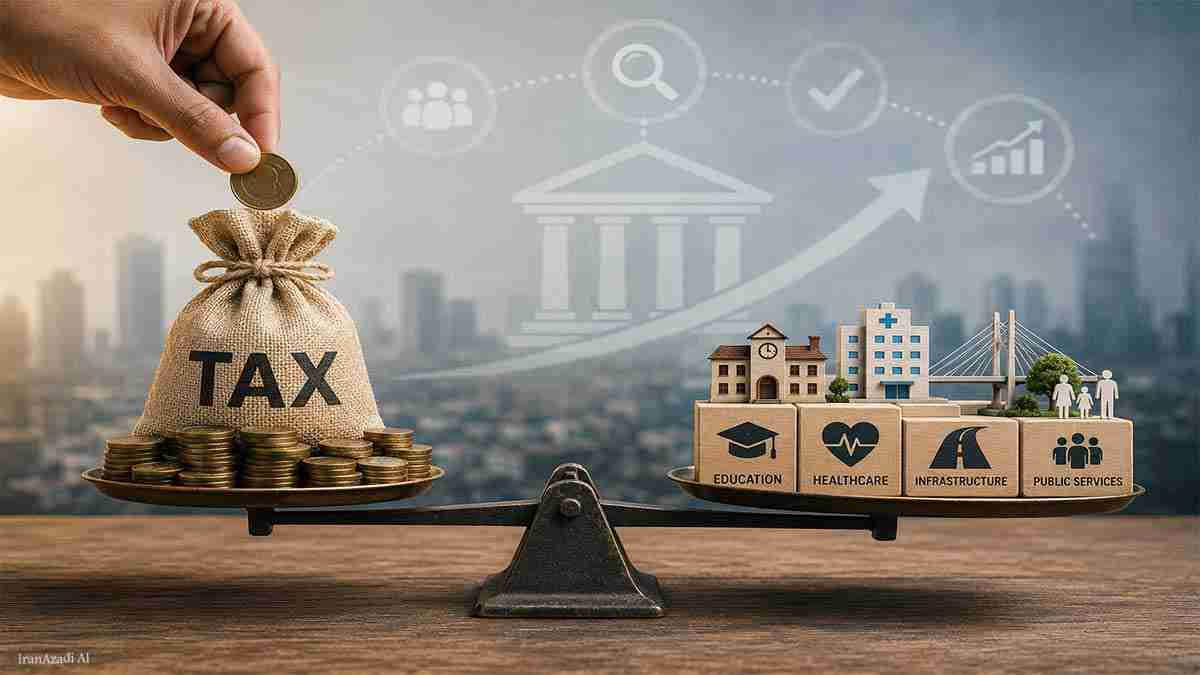
هیچ دولتی نمیتواند مدرسه، بیمارستان، جاده، شبکه آب، نظام قضایی و زیرساختهای عمومی را بدون منابع مالی پایدار اداره کند.
بانک جهانی تأکید میکند که بسیج منابع داخلی برای کشورهای در حال توسعه، یکی از پایههای تأمین مالی اهداف توسعه و ایجاد ظرفیت برای ارائه خدمات عمومی است. ضعف درآمدهای مالیاتی، توان دولت برای سرمایهگذاری در سرمایه انسانی و مقابله با بحرانها را محدود میکند.
بنابراین، مسئله توسعه فقط این نیست که دولت چقدر هزینه میکند. پرسش مقدماتیتر این است که دولت چگونه منابع خود را تأمین میکند.
اگر دولت درآمد پایدار و قابل پیشبینی نداشته باشد، برنامهریزی بلندمدت دشوار میشود. در چنین شرایطی، دولت ممکن است برای تأمین هزینههای جاری به بدهی، فروش دارایی، منابع طبیعی یا درآمدهای ناپایدار وابسته شود.
این وابستگی میتواند ظرفیت سیاستگذاری را کاهش دهد.
مالیات و شکلگیری ظرفیت دولت
اقتصاددانان توسعه از مفهومی به نام ظرفیت مالی دولت سخن میگویند.
ظرفیت مالی یعنی توان دولت برای شناسایی فعالیتهای اقتصادی، دریافت درآمد، اجرای قوانین مالیاتی و مدیریت منابع عمومی.
این ظرفیت یکشبه ایجاد نمیشود.
دولت باید نظام ثبت اقتصادی، سازمان مالیاتی حرفهای، نظام حسابداری، اطلاعات قابل اعتماد و قوانین روشن داشته باشد.
هرچه این نهادها قویتر باشند، دولت میتواند درآمدهای خود را با هزینه اداری کمتر و پیشبینیپذیری بیشتر جمعآوری کند.
از همین رو، مالیات فقط یک ابزار درآمدی نیست؛ یکی از نشانههای ظرفیت نهادی دولت نیز هست. اما مالیات بالا لزوماً نشانه توسعه نیست. در اینجا باید از یک اشتباه مهم پرهیز کرد. نمیتوان گفت هر کشوری که مالیات بیشتری میگیرد، الزاماً توسعهیافتهتر است.
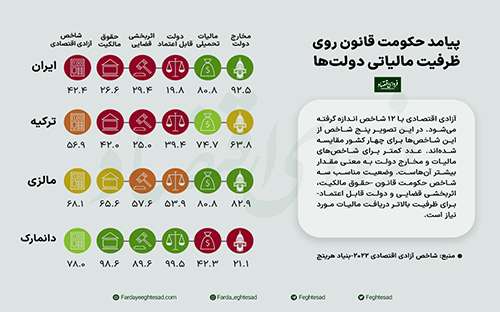
سازمان همکاری و توسعه اقتصادی گزارش میدهد که میان کشورهای عضو OECD تفاوت بسیار زیادی در نسبت مالیات به تولید ناخالص داخلی وجود دارد. در سال ۲۰۲۴، این نسبت از ۱۸٫۳ درصد در مکزیک تا ۴۵٫۲ درصد در دانمارک متغیر بود. میانگین OECD نیز به ۳۴٫۱ درصد رسید. این اختلاف بهخودی خود نشاندهنده موفقیت یا شکست یک کشور نیست. آنچه اهمیت دارد، ساختار مالیات و نحوه استفاده از درآمدهای عمومی است.
مالیات بالا میتواند در کشوری با خدمات عمومی باکیفیت، نظام اداری شفاف و اعتماد اجتماعی بخشی از یک قرارداد مالی پایدار باشد.اما مالیات بالا، بدون پاسخگویی و بدون خدمات عمومی متناسب، میتواند فشار سنگینی بر فعالیت اقتصادی و رفاه خانوارها ایجاد کند.
چه کسی مالیات میدهد؟
برای شناخت یک نظام مالیاتی، تنها اندازه درآمد دولت کافی نیست. باید پرسید بار مالیاتی بر دوش چه کسانی قرار دارد.
آیا درآمدهای بالاتر سهم بیشتری از مالیات میپردازند؟
آیا بنگاههای کوچک و فعالیتهای رسمی، بیش از فعالیتهای بزرگ و برخوردار از امتیازها تحت فشار قرار میگیرند؟
بیشتر بخوانید
آیا معافیتهای مالیاتی شفاف و قابل ارزیابی هستند؟
آیا دولت میتواند هزینه واقعی این معافیتها را به جامعه اعلام کند؟
این پرسشها اهمیت زیادی دارند، زیرا مالیات میتواند هم ابزار تأمین مالی توسعه باشد و هم ابزار بازتوزیع نابرابر منابع.
بانک جهانی نیز در بحث بسیج منابع داخلی بر مسئله معافیتها و هزینههای مالیاتی تأکید کرده است. برآورد این نهاد نشان میدهد کشورهای کمدرآمد و با درآمد متوسط پایین، بهطور متوسط بخش قابل توجهی از تولید ناخالص داخلی را به دلیل معافیتها و مشوقهای مالیاتی از دست میدهند.
مالیات و پاسخگویی
اینجا تفاوت دولت توسعهگرا با دولت صرفاً مالیاتگیر آشکار میشود. دولت توسعهگرا نمیگوید چون مالیات گرفتهام، بنابراین اختیار کامل درباره منابع دارم. بلکه باید امکان بررسی عمومی فراهم باشد. جامعه باید بتواند ببیند درآمدهای عمومی چقدر بوده و در چه بخشهایی هزینه شده است. پارلمان باید بتواند بودجه را بررسی کند. نهادهای حسابرسی باید امکان نظارت داشته باشند. پژوهشگران باید بتوانند دادههای مالی را بررسی کنند. رسانهها باید بتوانند درباره نحوه مصرف منابع عمومی پرسش کنند. در چنین ساختاری، مالیات به بخشی از رابطه متقابل دولت و جامعه تبدیل میشود.
مالیات؛ آینه کیفیت دولت
از این منظر، نظام مالیاتی را میتوان مانند آینهای دانست که بخشی از کیفیت دولت را نشان میدهد. اگر دولت بتواند مالیات را بر پایه قواعد روشن و برابر دریافت کند، اطلاعات اقتصادی قابل اعتماد تولید کند و منابع را شفاف هزینه کند، ظرفیت نهادی آن افزایش مییابد. اما اگر نظام مالیاتی پیچیده، تبعیضآمیز و غیرشفاف باشد، احتمال افزایش فعالیتهای غیررسمی، فرار مالیاتی و بیاعتمادی بیشتر میشود. بانک جهانی نیز ضعف ظرفیت مالیاتی، اقتصاد غیررسمی، محدود بودن پایه مالیاتی و اعتماد پایین عمومی را از جمله موانع مهم بسیج پایدار منابع داخلی معرفی کرده است. بنابراین، مسئله اصلی فقط گرفتن مالیات نیست. مسئله، ساختن نظام مالیاتی قابل اعتماد است.
وقتی مالیات از قرارداد اجتماعی جدا میشود
در یک دولت توسعهگرا، مالیات بخشی از رابطه متقابل دولت و جامعه است. شهروند منابعی را به دولت میپردازد و در مقابل، انتظار خدمات عمومی، امنیت حقوقی و پاسخگویی دارد. اما اگر دولت فقط بخش نخست این رابطه را جدی بگیرد، معنای مالیات تغییر میکند. در چنین شرایطی، مالیات دیگر صرفاً ابزار تأمین مالی توسعه نیست. میتواند به ابزاری برای جبران ضعفهای بودجه، انتقال هزینه ناکارآمدی به شهروندان و تأمین منابع بدون اصلاح ساختار هزینه تبدیل شود.
به همین دلیل، افزایش درآمد مالیاتی را نباید بهتنهایی نشانه اصلاح اقتصادی دانست. پرسش اصلی این است که این درآمد از چه کسانی گرفته میشود و در نهایت به کجا میرود؟
ایران؛ افزایش درآمد مالیاتی و مسئله ساختار
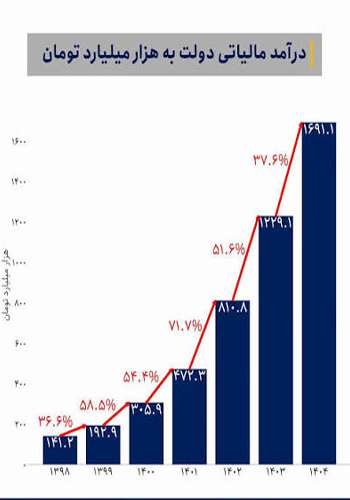
در سالهای اخیر، دولت تلاش کرده وابستگی بودجه به درآمدهای نفتی را کاهش دهد و سهم مالیات را افزایش دهد.
از منظر نظری، کاهش وابستگی به درآمدهای نفتی میتواند اقدامی مثبت باشد. دولت توسعهگرا نیز باید درآمدهای پایدار داخلی داشته باشد. اما این تغییر زمانی معنا پیدا میکند که همزمان ساختار مالیاتی نیز اصلاح شود. اگر فشار مالیاتی بیشتر بر فعالیتهای رسمی، حقوقبگیران و بنگاههایی وارد شود که امکان شناسایی درآمدشان سادهتر است، افزایش درآمد مالیاتی لزوماً به عدالت مالیاتی منجر نمیشود. مشکل اصلی، بنابراین، فقط میزان مالیات نیست؛ بلکه توزیع بار مالیاتی است.
معافیتها؛ نقطه حساس نظام مالیاتی
قانون بودجه ۱۴۰۴ مجموعه گستردهای از معافیتها، نرخهای صفر، کاهش نرخ و مشوقهای مالیاتی را برای گروههای مختلف پیشبینی کرده است. همین موضوع نشان میدهد که ارزیابی نظام مالیاتی بدون بررسی «هزینه معافیتها» ناقص خواهد بود.
در بررسیهای مربوط به بودجه ۱۴۰۵، رقم درآمد از دسترفته ناشی از معافیتها و بخشودگیهای مالیاتی حدود ۲۹۸۰ هزار میلیارد تومان برآورد شده است؛ رقمی که طبق گزارش منتشرشده از بررسی مرکز پژوهشهای مجلس، تقریباً هماندازه مجموع درآمدهای مالیاتی برآورد شده است. این رقم به معنای آن نیست که همه این معافیتها الزاماً غیرقابل دفاعاند. برخی معافیتها میتوانند هدف توسعهای داشته باشند. برای مثال، حمایت محدود و شفاف از سرمایهگذاری مولد یا فعالیتهای پژوهشی میتواند توجیه اقتصادی داشته باشد. مسئله زمانی آغاز میشود که معافیتها دائمی، غیرشفاف یا فاقد ارزیابی دقیق هزینه و فایده باشند.
مالیات توسعهساز در برابر مالیاتستانی ضدتوسعه
اینجا باید میان دو مفهوم تفاوت بگذاریم.
مالیات توسعهساز پایه مالی دولت را گسترش میدهد، اما همزمان قواعد روشن و قابل پیشبینی ایجاد میکند.
این نظام تلاش میکند فرار مالیاتی را کاهش دهد، معافیتها را شفاف کند و بار مالیاتی را میان گروههای اقتصادی به شکل قابل دفاع توزیع کند.
در مقابل، مالیاتستانی ضدتوسعه ممکن است درآمد دولت را افزایش دهد، اما همزمان انگیزه تولید و سرمایهگذاری را تضعیف کند.
این اتفاق زمانی محتملتر میشود که بنگاه رسمی و شفاف، بیش از فعالیتهای غیرشفاف و برخوردار از امتیاز تحت فشار قرار گیرد. در چنین شرایطی، دولت ممکن است درآمد بیشتری جمع کند، اما پایه تولیدی اقتصاد را کوچکتر سازد.
آمار؛ ابزار شناخت یا پردهپوشی؟
یک دولت توسعهگرا برای سیاستگذاری به آمار قابل اعتماد نیاز دارد. اما آمار زمانی ارزش سیاستی دارد که روش تولید، تعریف شاخص، پوشش آماری و محدودیتهای آن روشن باشد. بانک جهانی نیز درباره شاخص درآمد مالیاتی هشدار میدهد که دادههای مالی دولتها همیشه کاملاً بهموقع، کامل یا قابل مقایسه نیستند. به همین دلیل، هر عدد باید در کنار روش تولید و دامنه پوشش آن تفسیر شود.این اصل درباره ایران نیز اهمیت دارد. اگر دولت از افزایش درآمد مالیاتی سخن میگوید، باید همزمان مشخص شود که این افزایش نسبت به تولید ناخالص داخلی، تورم، رشد اسمی درآمدها و ترکیب پایههای مالیاتی چگونه شکل گرفته است. افزایش اسمی درآمد مالیاتی در اقتصاد تورمی، بهتنهایی نشاندهنده افزایش واقعی ظرفیت مالی دولت نیست.
مسئله مهمتر؛ مالیات در کجا هزینه میشود؟
حتی اگر فرض کنیم دولت درآمد مالیاتی بیشتری جمعآوری کرده است، هنوز پرسش اصلی باقی میماند:
این منابع چه اثری بر ظرفیت تولید و رفاه عمومی گذاشتهاند؟
اگر درآمد مالیاتی صرف آموزش باکیفیت، سلامت، زیرساخت، پژوهش و خدمات عمومی شود، میتواند به سرمایه انسانی و ظرفیت تولیدی جامعه تبدیل شود. اما اگر منابع عمومی عمدتاً صرف هزینههای جاری، ساختارهای کمبازده یا فعالیتهایی شود که بازده اجتماعی و اقتصادی پایینی دارند، افزایش مالیات الزاماً به افزایش توسعه منجر نمیشود. در اینجا تفاوت میان دولت مالیاتی و دولت توسعهگرا آشکار میشود.
دولت مالیاتی منابع میگیرد. دولت توسعهگرا منابع را به ظرفیت آینده جامعه تبدیل میکند. مسئله ایران فقط فرار مالیاتی نیست در بحث عمومی درباره مالیات، معمولاً توجه زیادی به فرار مالیاتی معطوف میشود. فرار مالیاتی واقعاً ظرفیت دولت را کاهش میدهد و رقابت میان فعالیتهای رسمی و غیررسمی را مختل میکند. اما نگاه توسعهای باید یک پرسش دیگر را نیز مطرح کند:
چه عواملی باعث میشوند شهروند یا بنگاه، پرداخت مالیات را هزینهای یکطرفه تلقی کند؟
اگر شهروند احساس کند مالیات میپردازد اما امکان نظارت مؤثر بر هزینهکرد ندارد، اعتماد مالیاتی کاهش مییابد. اگر بنگاه احساس کند رقیبی با دسترسی ویژه به منابع یا معافیتهای خاص فعالیت میکند، انگیزه تبعیت از قانون نیز ضعیف میشود. بنابراین، مبارزه با فرار مالیاتی بدون اصلاح اعتماد، شفافیت و عدالت مالیاتی، نتیجه محدودی خواهد داشت.
از «مالیات بیشتر» به «مالیات بهتر»
یکی از خطاهای سیاستی این است که موفقیت نظام مالیاتی را فقط با میزان درآمد وصولشده بسنجیم.
شاخصهای مهمتری نیز وجود دارند:
چه تعداد مؤدی در پایه مالیاتی قرار دارند؟
سهم مالیات بر ثروت و درآمد در مقایسه با مالیات بر مصرف چقدر است؟
معافیتها چه هزینهای برای بودجه دارند؟
هزینه وصول مالیات چقدر است؟
آیا مؤدی امکان اعتراض مستقل و عادلانه دارد؟
آیا اطلاعات مالی دولت برای پژوهشگران و جامعه قابل دسترسی است؟
این معیارها تصویر بسیار دقیقتری از کیفیت نظام مالیاتی ارائه میکنند.
جمعبندی
مالیات برای دولت توسعهگرا یک ضرورت است، اما مالیات بهتنهایی توسعه نمیسازد.
مالیات زمانی به سرمایه توسعه تبدیل میشود که دولت بتواند سه رابطه را همزمان برقرار کند:
دریافت عادلانه منابع،
هزینهکرد مولد،
و پاسخگویی عمومی.
اگر یکی از این سه حلقه از کار بیفتد، مالیات میتواند از ابزار توسعه به ابزار تأمین مالی یک ساختار ناکارآمد تبدیل شود.
از این منظر، مسئله اصلی ایران فقط کمبود درآمد مالیاتی نیست.مسئله عمیقتر، کیفیت رابطه میان مالیات، قدرت، بودجه و پاسخگویی است. و دقیقاً در همین نقطه است که اقتصاد سیاسی از حسابداری بودجه جدا میشود.
آرمین بهاری
منابع
- OECD، Revenue Statistics 2025.
- World Bank، Worldwide Governance Indicators
- World Bank، مطالعات مربوط به ظرفیت مالی دولت و بسیج منابع داخلی.
- قانون بودجه سال ۱۴۰۴ کل کشور.
- گزارش منتشرشده درباره بررسی مرکز پژوهشهای مجلس از معافیتها و منابع مالیاتی بودجه ۱۴۰۵.
- قانون مالیاتهای مستقیم و اصلاحات آن.