
نظام بانکی ایران در شرایطی قرار دارد که دیگر نمیتوان بحران آن را پنهان کرد یا تنها با اقدامات سطحی و شعاری، از بروز فاجعه اقتصادی جلوگیری نمود. صورتهای مالی منتشرشده، پروندههای فساد، انباشت معوقههای وام و زیانهای سنگین بانکی همگی نشانههایی هستند از یک ساختار پوسیده که در حال فروپاشی است.
رویکرد اصلاحی یا تعویق بحران؟
بانک مرکزی در قبال بانکهای ناتراز، ظاهراً سیاست «اصلاح» را برگزیده است. بر اساس قانون برنامه هفتم توسعه، بهجای انحلال، بانکهای بحرانزده باید با تکمیل سرمایه، اصلاح شوند. اما پرسش مهم این است که آیا چنین اصلاحی در بستری آلوده به فساد، ناکارآمدی، و نفوذ نهادهای قدرت امکانپذیر است؟ اصلاح ساختار سرمایه در شرایطی که شفافیت وجود ندارد و مدیران پاسخگو نیستند، بیشتر به تأخیر در اعلام ورشکستگی شباهت دارد تا اصلاح واقعی.
فساد بانکی؛ ریشه بحران
ریشههای بحران بانکی را نمیتوان بدون پرداختن به فساد ساختاری درک کرد. در ایران، فساد بانکی نه یک استثنا، بلکه قاعدهای است که از دل ساختارهای رانتی، نبود نظارت مؤثر و نفوذ سیاسی برخاسته است. شبکهای از مدیران، سهامداران، و مقامات بانفوذ با تبانی و رانتخواری، منابع بانکها را بهسمت شرکتهای وابسته و پروژههای غیرمولد هدایت کردهاند. این فساد در شکلهایی مانند تسهیلات بدون وثیقه، اختلاس، پولشویی، و سوءاستفاده از مؤسسات مالی غیرمجاز بروز یافته و نتیجهاش، هزاران میلیارد تومان زیان انباشته است که اکنون گریبانگیر مردم شده است.
چرخه فساد و مصونیت در نظام بانکی
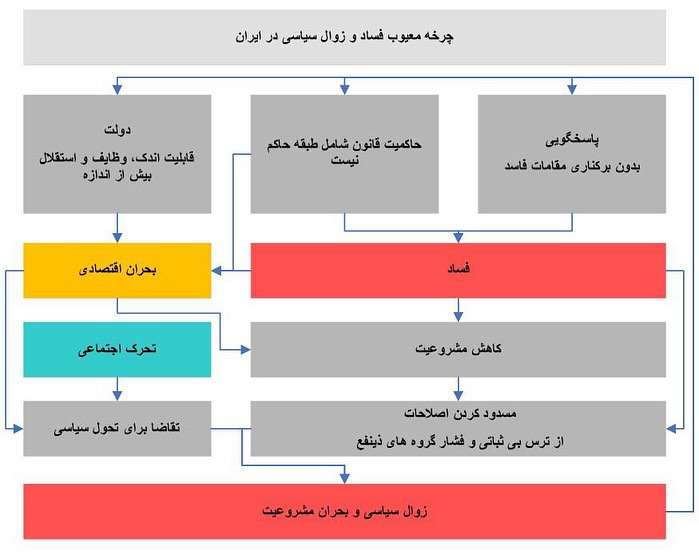
نکته مهم در فساد بانکی ایران، «تداومپذیری» آن است. یعنی حتی پس از افشای تخلفات گسترده، ساختارهای فسادزا دوباره بازتولید میشوند. این بازتولید ساختاری نه تنها از بین نمیرود، بلکه با مصونیت قضایی متخلفان، تقویت هم میشود. بررسی پروندههایی مانند بانک سرمایه یا بانک آریا نشان میدهد که اغلب متخلفان اصلی یا محاکمه نمیشوند یا با احکام سبک، از مسئولیت فرار میکنند. در چنین شرایطی، فساد نه تنها پرهزینه نیست، بلکه برای برخی گروهها سودآور و کمخطر است.
صورتهای مالی؛ آینه تمامنمای بحران
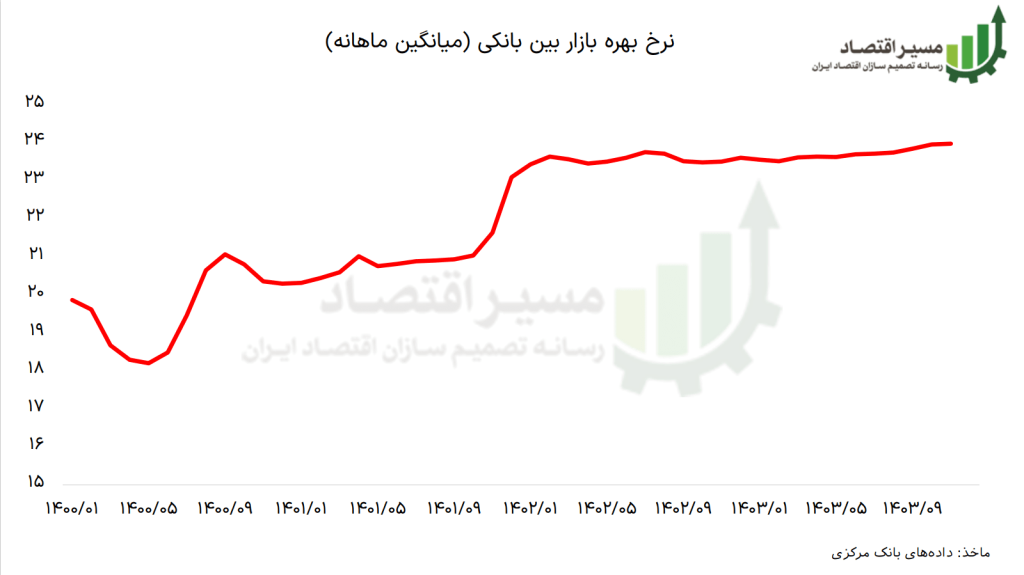
نگاهی به صورتهای مالی بانکهای خصوصی تصویر نگرانکنندهای از عمق بحران ارائه میدهد. زیان انباشته در بسیاری از بانکها از سرمایه آنها فراتر رفته و نسبت کفایت سرمایه در حدی نگرانکننده (۴ تا ۶درصد یا حتی منفی) گزارش شده است. چنین وضعیتی یعنی بانکها نهتنها توانایی مقابله با بحرانهای آتی را ندارند، بلکه خود به عاملی برای تشدید بیثباتی اقتصادی تبدیل شدهاند. در واقع، ترازنامهها بیش از آنکه نشاندهنده وضعیت مالی باشند، سندی هستند بر سوءمدیریت، فساد، و رانتخواری سیستماتیک.
درهمین زمینه
بیماری در نظام بانکی یا طاعون در نظام سیاسی؟
بحران معوقهها؛ نماد ناکارآمدی و فساد
یکی از نشانههای واضح بحران، حجم بالای معوقههای بانکی است. بسیاری از این بدهیها حاصل تسهیلاتی هستند که بدون بررسی اعتبار، بدون وثیقههای واقعی، و اغلب به افراد یا شرکتهای وابسته اعطا شدهاند. این بدهکاران کلان، نهتنها منابع بانکها را بلوکه کردهاند، بلکه با نفوذ سیاسی از پاسخگویی نیز فرار میکنند. نتیجه آن، کاهش قدرت وامدهی بانکها، افزایش نقدینگی بدون پشتوانه، و در نهایت، فشار تورمی بر دوش مردم است.
خصوصیسازی صوری و بانکخواری
فرایند خصوصیسازی در نظام بانکی ایران، بهجای افزایش رقابت و بهرهوری، در عمل مالکیت بانکها را به نهادهای غیرپاسخگو و شبهدولتی منتقل کرده است. این نهادها، از جمله بنیادهای نظامی یا نهادهای حکومتی، با تملک بانکها و استفاده از آنها بهعنوان ابزار تأمین مالی پروژههای خود، نهتنها شفافیت را از بین بردهاند، بلکه زمینهساز فساد گستردهتر شدهاند. در چنین فضایی، رقابت مفهومی ندارد و بانکخواری به شکل قانونی و نهادینه انجام میشود.
سقوط نهایی بانک ها
نظام بانکی ایران در بحران عمیقی فرو رفته که ریشههای آن در فساد سیستماتیک، ساختار رانتی، ناکارآمدی نظارت، و مصونیت قضایی نهفته است. صورتهای مالی بانکها، معوقات کلان، ورشکستگیهای پنهان، و بیاعتمادی عمومی، همه شواهدی هستند بر ناتوانی نظام در حل این بحران. در حالیکه بانک مرکزی از اصلاح سخن میگوید، بسیاری معتقدند که این اصلاحات در ساختاری آلوده، فقط تأخیری در سقوط نهایی است.
در نبود شفافیت، پاسخگویی، و عدالت، هرگونه برنامه اصلاحی، صرفاً مْسکّنی است بر زخمی که هر روز عمیقتر میشود.
آنچه در ورای یک ارزیابی اقتصادی از بانک های نظام ولایت مطلقه فقیه، واقعیت پشت ساختمان های بانک های مجلل را نشان می دهد، ماهیت غارتگرانه و رباخوارانه رژیم آخوندی است که خامنهای حتی نمیتواند آنرا توجیه شرعی کند. بنابراین تنها چاره نهایی انحلال کلیت نظامی است که فروپاشی بنیانها و ارکان میهن را هدف قرار داده است.
آرمان بهاری


