
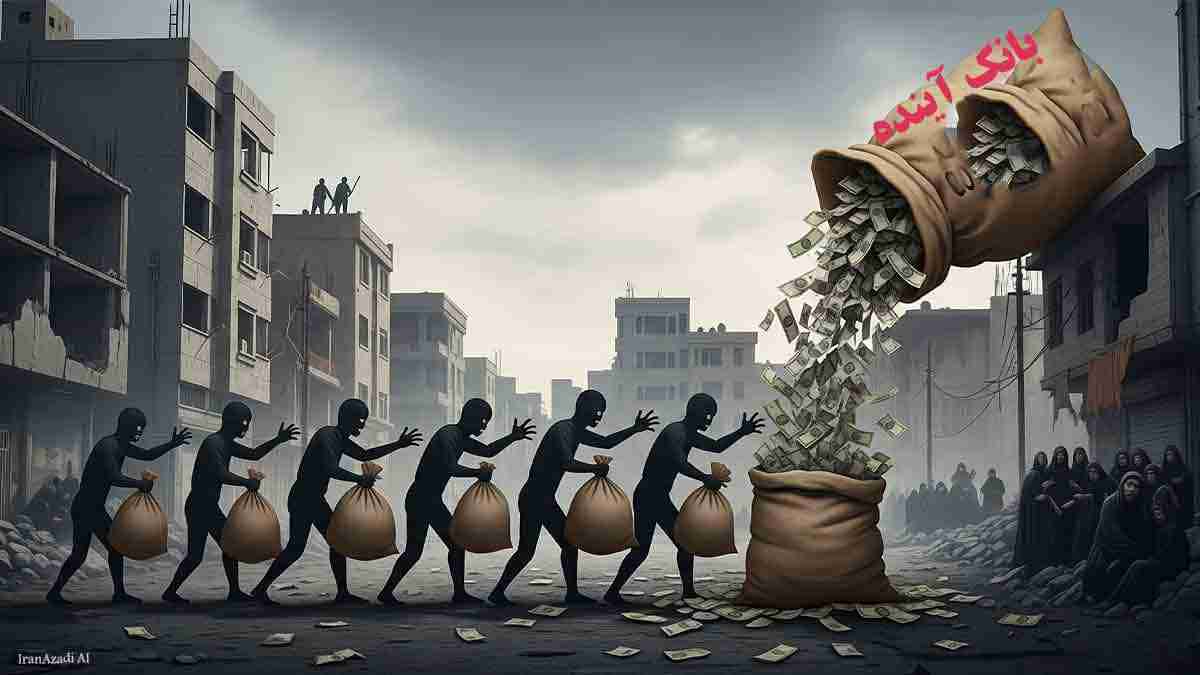
مقدمه: ورشکستگی بانک آینده، زخمی بر پیکر اقتصاد ایران
در روزهای اخیر، انحلال و ادغام بانک آینده در بانک ملی ایران، یکی از بزرگترین بحرانهای بانکی تاریخ معاصر ایران را رقم زد. این بانک که با وعدههای “آیندهای روشن” تأسیس شده بود، به “بزرگترین بدهکار نظام بانکی” تبدیل شد و ۷ درصد تورم کشور را به تنهایی ایجاد کرد.
بانک مرکزی مجبور شد اعلام کند:”از سوم آبان ۱۴۰۴، تمام سپردهگذاران بانک آینده، سپردهگذار بانک ملی خواهند شد.”
اما این ادغام، نه پایان بحران، بلکه انتقال غده سرطانی به بزرگترین بانک دولتی است. روزنامه جمهوری اسلامی فاش کرد: “مجموع بدهیهای بانک آینده به یک کوادریلیون تومان (۱ میلیون میلیارد تومان) رسیده!”
آمار تکاندهنده ورشکستگی:
بدهی به سایر بانکها ۷۱۷ تریلیون
برداشت غیرمجاز ۳۰۰ تریلیون از بانک مرکزی
زیان انباشته ۵۰۰-۵۵۰ تریلیون
بدهی به بانک مرکزی۵۰۰ تریلیون
جمع کل: ۱کوادریلیون
سؤال اصلی: چگونه بانکی با ۲.۷۶ میلیون سپردهگذار، ۳ میلیون مشتری و ۲۷۶ شعبه در سراسر کشور، به بزرگترین بمب ساعتی اقتصادی تبدیل شد؟
در همین زمینه
انحلال بانک آینده با هزاران میلیاد بدهی؛ نماد فروپاشی نظام بانکی رژیم ایران
از رویای ایرانمال تا کابوس ناترازی
مقدمه: رویایی که فروپاشید
بانک آینده قرار بود نماد بانکداری مدرن ایران باشد، اما به یکی از بزرگترین بحرانهای مالی کشور تبدیل شد. داستان این بانک، قصهای است از بلندپروازیهای ناکام، پروژههای عظیم، و تصمیمهایی که بار تورم را بر دوش مردم گذاشت. اما این بحران از کجا شروع شد؟
ریشههای بحران: تولد یک بانک پرحاشیه
بانک آینده در سال ۱۳۹۱ از ادغام سه موسسه مشکلدار-تات، صالحین، و آتی-بهوجود آمد. هدف، ایجاد بانکی قدرتمند بود که پروژههای بزرگ مثل ایرانمال را تأمین مالی کند. ایرانمال، مرکز خرید عظیمی در غرب تهران، قرار بود پذیرای برندهای خارجی و گردشگران باشد. اما این رویا به کابوس تبدیل شد.
علی انصاری، بنیانگذار بانک و مالک ایرانمال، با شبکهای از شرکتهای وابسته، منابع بانک را به این پروژه سرازیر کرد. تصور کنید خانوادهای تمام پساندازش را برای ساخت خانهای لوکس خرج کند، اما آن خانه مشتری نداشته باشد. بانک آینده همین کار را کرد: بیش از ۹۱ درصد وامهایش به شرکتهای مرتبط با خودش داد. این وامها، که ۳۲۹۵ برابر حد مجاز بود، عمدتاً به ایرانمال رفت و ۹۵ درصد آنها بازنگشت.
ایرانمال چیست؟ ایرانمال بزرگترین مرکز خرید خاورمیانه است، با ۱.۷ میلیون مترمربع زیربنا. ارزش آن در سال ۱۴۰۳ حدود ۳۳۵ هزار میلیارد تومان (نزدیک ۵.۵ میلیارد دلار) برآورد شد، اما سودآوری نداشت و منابع بانک را قفل کرد.
در همین زمینه
افشای فساد در بانک آینده، نمادی از چپاول سیستماتیک در نظام بانکی ایران
نقش بلندپروازیها: چرا پروژه شکست خورد؟
ایرانمال قرار بود با موفقیت برجام، که وعده سرمایهگذاری خارجی میداد، به مرکز تجاری منطقه تبدیل شود. اما خروج آمریکا از برجام در سال ۱۳۹۷ همهچیز را تغییر داد. برندهای خارجی نیامدند، درآمد مردم کاهش یافت، و قدرت خرید سقوط کرد. ایرانمال به جای سود، بدهی انباشته کرد. مثل این بود که رستورانی مجلل در محلهای فقیرنشین بسازید و منتظر مشتری باشید.
بانک آینده برای جبران کمبود پول، سودهای کلان (تا ۳۰ درصد) به سپردهگذاران داد. این کار مثل قرض گرفتن با بهره بالا برای پرداخت بدهیهای قبلی بود. بانکهای دیگر هم برای رقابت، سودها را بالا بردند. نتیجه؟ افزایش نقدینگی و تورم. وقتی پول زیادی در اقتصاد تزریق شود، مثل ریختن آب زیاد در قابلمهای کوچک است: سرریز میشود و قیمتها بالا میرود.
ضعف نظارت: چرا بانک مرکزی تماشا کرد؟
بانک مرکزی از تخلفات خبر داشت، اما اقدامی نکرد. چرا؟ برخی میگویند سهامداران قدرتمند بانک، که به نهادهای قدرت متصل بودند، مانع شدند. غلامحسین محسنی اژهای، رئیس قوه قضاییه، فاش کرد که در سال ۱۴۰۲، کارشناسان بانک مرکزی و وزارت اقتصاد، بانک را غیرقابل اصلاح دانستند، اما نامه آنها به سران قوا در دبیرخانه متوقف شد. مثل بیماری است که پزشک تشخیص میدهد، اما درمان شروع نمیشود.
پیامدهای تلخ: تورم و فشار بر مردم
بانک آینده با خلق پول بدون پشتوانه، تورم را شعلهور کرد. گزارشها میگویند این بانک مسئول ۷ درصد تورم کشور است. تصور کنید قیمت نان و شیر گرانتر شود، فقط چون بانکی منابع مردم را هدر داده است. زیان انباشته بانک به ۵۰۳ هزار میلیارد تومان (۵۰۳ همت) رسید، ۳۱۴ برابر سرمایهاش. شاخص کفایت سرمایه، که نشاندهنده سلامت بانک است، به منفی ۵۰۳ درصد سقوط کرد-رقمی بیسابقه در جهان.
نظریه اتریشی: چرا این اتفاق افتاد؟
نظریه چرخههای تجاری اتریشی میگوید وقتی بانکها پول بدون پشتوانه خلق میکنند، رونق مصنوعی ایجاد میشود، اما به زودی به کسادی میرسد. بانک آینده این چرخه را نشان داد: پول خلق کرد، ایرانمال را ساخت، اما وقتی سود نیامد، ورشکست شد. این مثل کاشتن بذری است که میوه نمیدهد، اما باغبان همچنان آب میریزد.
پیام پایانی: بانک آینده با رویای بزرگ شروع شد، اما بدون نظارت و مدیریت درست، به بحرانی برای اقتصاد ایران تبدیل شد. آیا میخواهیم باز هم مردم تاوان چنین تصمیمهایی را بدهند؟
فساد ساختاری: چگونه بانک آینده اقتصاد را لرزاند
بحرانی که عمیقتر شد
بانک آینده فقط یک بانک نبود؛ نمادی از مشکلات عمیق نظام بانکی ایران در ولایت مطلقه فقیه بود. بدهیهای نجومی، وامهای بیبازگشت، و نظارت ضعیف، این بانک را به لبه پرتگاه برد. اما چرا این بحران بزرگتر شد و چه کسانی مسئولاند؟
حجم بحران: ارقام تکاندهنده
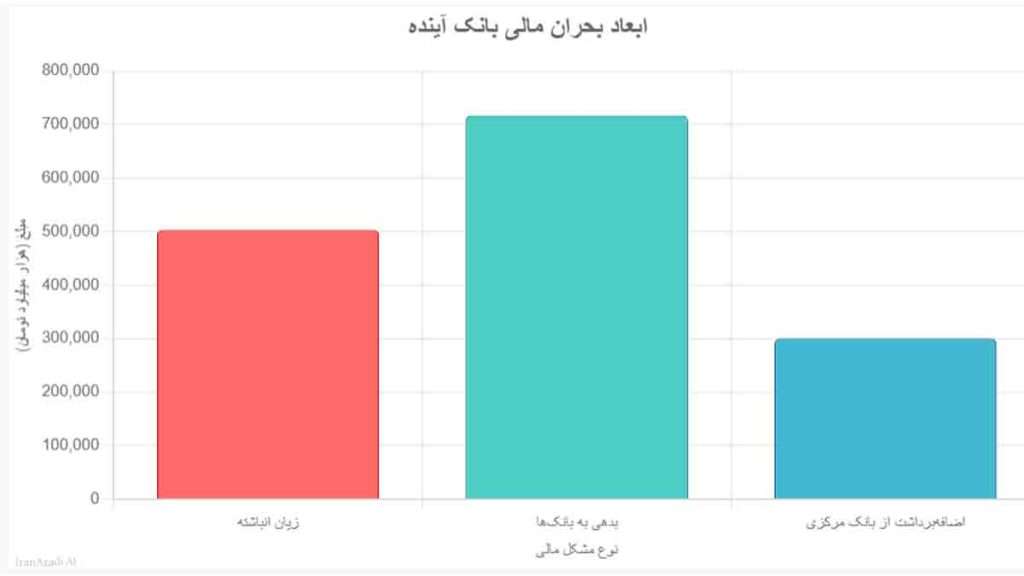
بانک آینده با ۵۰۳ همت زیان انباشته، ۷۱۷ همت بدهی به بانکها، و ۳۰۰ همت اضافهبرداشت از بانک مرکزی، به یک غول بدهکار تبدیل شد. مجموع بدهیها به یک کوادریلیون تومان (یک میلیون میلیارد) رسید. این یعنی بانکی که قرار بود به مردم خدمت کند، عملاً اقتصاد را به گروگان گرفت. مثل خانوادهای است که نه تنها پسانداز ندارد، بلکه از همه قرض کرده و نمیتواند پس بدهد.
زیان انباشته چیست؟ زیان انباشته، ضررهایی است که بانک در سالها جمع کرده و جبران نشده. وقتی زیان از نصف سرمایه بیشتر شود، قانون میگوید بانک باید منحل شود. برای بانک آینده، زیان ۳۱۴ برابر سرمایه بود!
نقش ایرانمال: قفل شدن منابع مردم
ایرانمال قلب بحران بود. بانک آینده ۱۵۵ همت وام داد، که ۸۵ همت آن به شرکتهای وابسته (عمدتاً ایرانمال) رفت. ۴۴ همت از این وامها سوخت شد، یعنی برگشتی نداشت. مثل این است که پولتان را به دوستی قرض دهید که هرگز پس ندهد. این پروژه ماهانه ۴ هزار میلیارد تومان هزینه مالی برای بانک داشت، اما سودی نداشت.
خلق پول و تورم: ضربه به مردم
بانک آینده برای جبران کمبود پول، از بانک مرکزی قرض گرفت. این اضافهبرداشت مثل چاپ پول بدون پشتوانه بود. نتیجه؟ تورم ۷ درصدی که قیمت کالاها را بالا برد. وقتی نان و گوشت گران میشود، این مردماند که تاوان میدهند. مهدی احسانیفرد، کارشناس بانکی، میگوید: «وامهای کلان به افراد خاص، شبکه بانکی را بدنام کرد.»
فساد ساختاری: ریشههای عمیق
مشکل فقط بانک آینده نبود. نظام بانکی ایران بیمار است. بانکها به جای حمایت از تولید، بنگاهداری میکنند. مثل مغازهداری است که به جای فروش کالا، خودش کالا تولید کند و ضرر بدهد. سامان پیشوایی، اقتصاددان، میگوید: «بانکها پول خلق میکنند و با تأخیر، تورم به وجود میآورند.» ذخیره قانونی بانکها باید ۸ درصد باشد، اما بسیاری رعایت نمیکنند.
قیمتگذاری دستوری نرخ بهره، رانت ایجاد میکند. بانکها صورتهای مالی را با اموال موهوم (مثل زمینهایی که ارزش واقعی ندارند) تراز میکنند. حسابرسان تأیید میکنند، مدیران پاداش میگیرند، و مردم ضرر میکنند. عدم استقلال بانک مرکزی هم مشکل را بدتر میکند. دولت از بانک مرکزی مثل خزانه استفاده میکند و نهادهایی مثل تأمین اجتماعی وامهای کلان میگیرند.
روزنامه جمهوری اسلامی: «ریشه فساد، حمایت نهادهای قدرت از مدیران فاسد است. بانک مرکزی فقط تماشا کرد.»
نقش علی انصاری: معمار امپراتوری فروپاشیده
علی انصاری، با سابقه حاشیهدار در بانک تات، منابع را به پروژههای شخصی هدایت کرد. بانک تات با سرمایه غیرقانونی (وثیقه ملکی به جای پول) تأسیس شد. انصاری هیچگاه محاکمه نشد، اما میراثش بدهیهای کلان بود. او ادعا کرد ایرانمال «میراث ارزشمند» است، اما کارشناسان آن را نماد فساد میدانند.
در این زمینه
تجمع اعتراضی سپردهگذاران بانک آینده در مقابل شعب بانک در پی اخبار ورشکستگی این بانک
ضعف بانک مرکزی: تماشاچی یا ناتوان؟
بانک مرکزی از سال ۱۳۹۹در بانک آینده مدیران جدید منصوب کرد، اما تغییری ایجاد نشد. در سال ۱۴۰۲، بیش از ۱۲۴ همت وام به شرکتهای وابسته داده شد. بابک دربیکی، مدیر سابق بانک پارسیان، میگوید: «بانک مرکزی مستقل نیست و افراد نفوذدار مانع اصلاحات میشوند.» تعلل بانک مرکزی، هزینه را به مردم تحمیل کرد.
هشدار برای آینده
نیما فاضلی، استاد اقتصاد، میگوید: «تا نهاد ناظر مستقل شکل نگیرد، بحران بعدی فقط مسئله زمان است.» سایت تابناک هم هشدار داد که بانکهای دیگر هم ممکن است به سرنوشت آینده دچار شوند. سه میلیون سپردهگذار درگیر بودند و برخی سپردهها صوری یا غیرقانونی بودند.
پیام پایانی: بانک آینده نشان داد که فساد ساختاری و نظارت ضعیف چگونه اقتصاد را به زانو درمیآورد. آیا نظام ولایت فقیه می تواند نظام بانکی را اصلاح کند، یا باز هم منتظر بحران بعدی خواهدماند؟
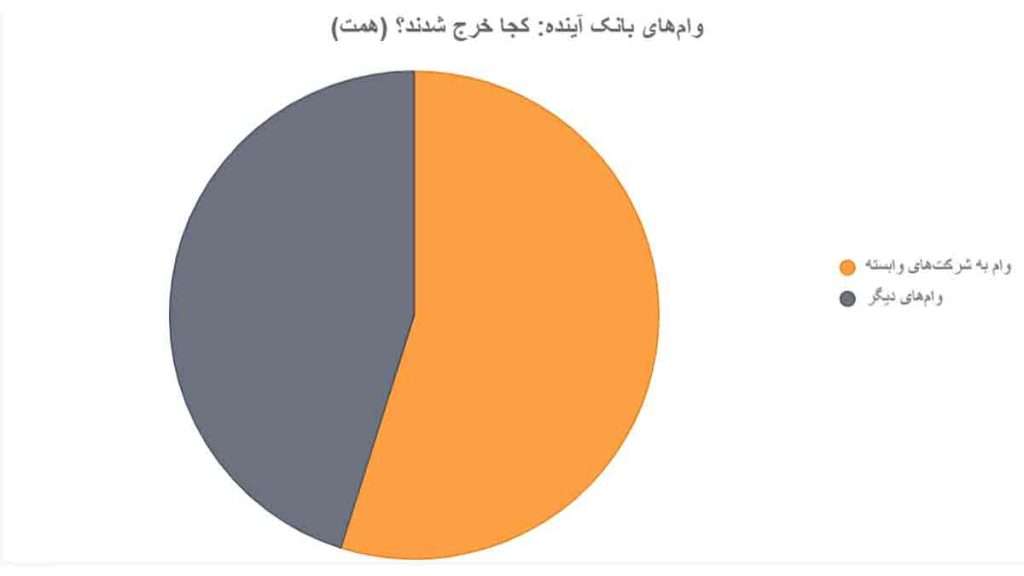
این نمودار نشان میدهد که از ۱۵۵ همت وام پرداختی بانک آینده، ۸۵ همت (بیش از نیمی) به شرکتهای وابسته (عمدتاً ایرانمال) اختصاص یافت. این به مخاطب نشان میدهد که چگونه منابع مردم به جای تولید، در پروژههای شخصی هدر رفت.
ادغام یا انتقال بحران؟ آینده نظام بانکی ایران؟
تصمیمی پرریسک: در آبان ۱۴۰۴، بانک آینده در بانک ملی ادغام شد. این تصمیم قرار بود بحران را حل کند، اما آیا فقط مشکل را جابهجا کرد؟ داستان بانک آینده درسهایی برای آینده نظام بانکی دارد، اما کسی میآموزد؟
تصمیم ادغام: چرا بانک ملی؟
محمدرضا فرزین، رئیس بانک مرکزی، اعلام کرد: «بانک آینده پس از دو دهه ناترازی، تعیین تکلیف شد. از ۳ آبان، سپردهگذارانش مشتری بانک ملیاند.» داراییهای بانک به صندوق ضمانت سپردهها رفت و هیچ ناترازی به بانک ملی منتقل نشد. اما چرا بانک ملی؟ چون با پشتوانه دولتی، شاید بتواند اعتماد ۳ میلیون سپردهگذار را حفظ کند.
گزیر چیست؟ گزیر یعنی تعیین تکلیف داراییها و بدهیهای بانک، بدون انحلال کامل. سهامداران باید زیانها را جبران کنند تا مردم ضرر نکنند.
آیا ادغام کافی است؟
کامران ندری، اقتصاددان، میگوید ادغام مشکل بانک ملی را بدتر میکند. بانک ملی خود ۷۰ همت زیان انباشته و بدهی به دولت دارد. مثل این است که بیماری را به بیمارستانی منتقل کنید که خودش پر از بیمار است. ندری پیشنهاد میدهد بانک آینده دولتی شود، سهامداران خلع ید شوند، و مدیران کارآمد منصوب شوند. اما انحلال کامل به دلیل نبود زیرساخت ممکن نیست.
روزنامه توسعه ایرانی هشدار داد که ادغام، بار سنگینی بر بانک ملی میگذارد. تجربه ادغامهای گذشته، مثل ثامنالحجج در پارسیان یا نور در ملی، نشان میدهد مشکلات جدید ایجاد میشود. سایت رویداد۲۴ این ادغام را «دفن بحران» نامید و گفت بانک مرکزی تحت فشار سیاسی عمل کرد.
فشار قضایی
غلامحسین محسنی اژهای می گوید چهار سال است که به بانک مرکزی فشار آورده است. او در ایکس نوشت: «آقای فرزین، اختیار دارید. عمل نکنید، هزینه را بالا میبرم.» این فشار، تصمیم را تسریع کرد. اما چرا بانک مرکزی منتظر دستور قضایی ماند؟ روزنامه جهان صنعت پرسید چرا نامه ۱۴۰۲ به سران قوا پیگیری نشد. آیا گروههای ذینفع مانع شدند؟
تجربههای گذشته: درسهایی از تاریخ
ادغام بانکها در ایران سابقه دارد. پس از انقلاب، ۲۸ بانک خصوصی در ۱۰ بانک دولتی ادغام شدند. در دهه ۹۰، موسسات غیرمجاز در بانکهای مجاز ادغام شدند، اما برخی، مثل بانک ایرانزمین، زیانبار شدند. ادغام بانک تات و دیگران در بانک آینده، خود بحرانی جدید ساخت. ادغام موسسات مالی نظامیها(سپاه، بسیج و نیروی انتظامی) در بانک سپه چالش های خودش را داشت. این نشان میدهد ادغام بدون نظارت قوی، فقط بحران را به تعویق میاندازد.
کامران ندری، اقتصاددان می گوید:« ادغام، بمنظورکاهش فشار سیاسی بود، نه حل مشکل.»
نظام بانکی به کجا میرود؟
مهدی احسانیفرد در مورد نظام بانکی میگوید: «دولت سرپرست خوبی برای بانک مرکزی نیست.» تجربه کشورهای موفق نشان میدهد بانک مرکزی مستقل، اقتصاد را ثبات میبخشد.
ادغام بانک آینده در بانک ملی میتواند از شوک فوری جلوگیری کند، اما بدون اصلاحات، بحران به بانک ملی سرریز میشود. موفقیت به شفافسازی ترازنامهها، نظارت قوی، و بازنگری مالکیت بستگی دارد. اگر این درس را گرفته نشود، بانکهای دیگر هم به سرنوشت آینده دچار میشوند.
پیام پایانی: بانک آینده یک هشدار بود: نظام بانکی بیمار است و نیاز به جراحی دارد. آیا کارگزاران نظام ولایت فقیه توان اصلاحات را دارند، یا مردم باید باز هم تاوان بدهند؟
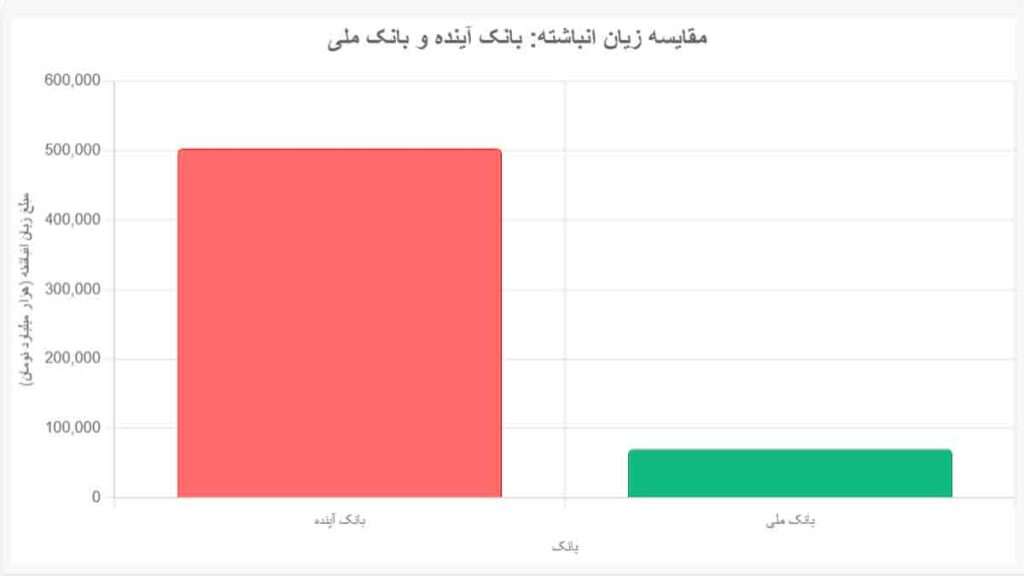
این نمودار زیان انباشته بانک آینده (۵۰۳ همت) را با بانک ملی (۷۰ همت) مقایسه میکند تا نشان دهد ادغام ممکن است بار سنگینی بر بانک ملی بگذارد. این به مخاطب هشدار میدهد که بحران میتواند به بانک ملی سرریز شود.


